

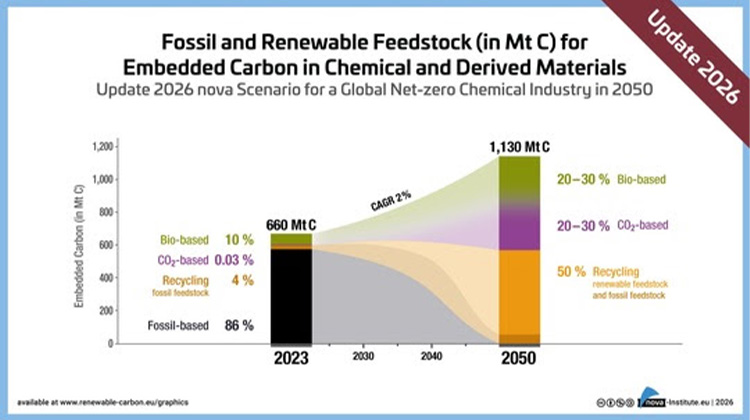
Die Renewable Carbon Initiative (RCI) hat ihren Carbon Flow Report mit neuen Daten und einer neuen Methode aktualisiert. Darin erfasst sie Angebot und Nachfrage von fossilem und erneuerbarem Kohlenstoff für Chemikalien und daraus hergestellte Materialien neu, weltweit und für die EU-27. Für das Bezugsjahr 2023 weist der Bericht einen weltweiten Bedarf von 660 Millionen Tonnen Kohlenstoff aus, 86 Prozent davon aus fossilen Quellen.
Grundlage der Zahlen ist ein Systemansatz, den Experten der nova-Institut GmbH im Auftrag der RCI entwickelt haben. Er verfolgt den Kohlenstoff entlang der chemischen Wertschöpfungsketten und vermeidet Doppelzählungen. Für die EU-27 ergibt sich daraus ein Bedarf von 85 Millionen Tonnen. Diese korrigierte Basislinie dient als Grundlage für die laufende Diskussion in der EU über Zielvorgaben für den Anteil biobasierten und erneuerbaren Kohlenstoffs.
Carbon Flow Report schafft Datenbasis für die Defossilisierung
Der Carbon Flow Report setzt bei der Defossilisierung an, also beim Wechsel der chemischen Industrie von fossilen zu erneuerbaren Kohlenstoffquellen wie Biomasse, CO₂ und Recycling. Grund dafür ist, dass Kohlenstoff auf zwei grundlegend verschiedene Arten genutzt wird. Als Energieträger wird er verbrannt, um Strom zu erzeugen oder Fahrzeuge anzutreiben. Daneben ist er als struktureller Baustein in Endprodukten gebunden, etwa in Lebensmitteln und Tierfutter, in Baumaterialien, Möbeln, Papier und Baumwolltextilien sowie in Chemikalien, für die Kohlenwasserstoffe genutzt oder zu komplexen Molekülen umgewandelt werden. Energie und Verkehr lassen sich mit erneuerbaren Energien, Elektrifizierung und Wasserstoff dekarbonisieren. Den in Chemikalien und Kunststoffen eingebetteten Kohlenstoff kann man dagegen nicht ersetzen, sondern nur aus anderen Quellen beziehen.
Die RCI ist ein globales Netzwerk von mehr als 60 Unternehmen. Sie setzen sich für den Übergang zu biobasiertem, CO₂-basiertem und recyceltem Kohlenstoff für alle organischen Chemikalien und Materialien ein. Dazu erstellt die RCI wissenschaftliche Hintergrundberichte und Positionspapiere und betreibt Lobbyarbeit und Networking. Weil die Mitglieder unterschiedliche Ansätze verfolgen, geben die Veröffentlichungen nicht zwingend die Strategien und Ansichten aller Mitglieder wieder. Die Defossilisierungsstrategie hat die RCI 2020 auf europäischer politischer Ebene vorgestellt. Seither erhalten die Konzepte des eingebetteten und des erneuerbaren Kohlenstoffs zunehmend Beachtung und politische Unterstützung. Das nova-Institut erwartet, dass sich die weltweite Nachfrage nach in Chemikalien gebundenem Kohlenstoff bis 2050 verdoppelt. Als Alternativen zu Kohle, Erdgas und Erdöl kommen Kohlenstoff aus der Atmosphäre und aus Pflanzen infrage, außerdem biologische und industrielle Abfälle wie Altkunststoffe sowie landwirtschaftliche Reststoffe. Viele Daten, die für diesen Übergang nötig sind, liegen in Datenbanken allerdings weder in ausreichender Menge noch in ausreichender Qualität vor.
Die erste Ausgabe des Berichts erschien 2023 mit dem Bezugsjahr 2020. Sie stellte erstmals umfassende Kohlenstoffflüsse für Lebensmittel, Tierfutter, Energie und Kraftstoffe sowie für Materialien und Chemie dar. Politik, Nichtregierungsorganisationen und Industrie erhielten damit einen Standarddatensatz, um Defossilisierungspfade, Versorgungsoptionen für erneuerbaren Kohlenstoff und sektorübergreifendes Kohlenstoffmanagement zu bewerten. Die Aktualisierung wurde nötig, weil inzwischen neue und detailliertere Daten veröffentlicht worden waren, darunter Ergebnisse mehrerer RCI-Projekte, die bestehende Datenlücken geschlossen oder die Datenqualität verbessert haben.
Neuer Systemansatz verfolgt Kohlenstoff bis ins Polymer
Mit dem neuen Systemansatz des nova-Instituts wird der Kohlenstoff entlang der gesamten chemischen Prozess- und Wertschöpfungskette verfolgt: vom Rohstoff über Zwischenprodukte und Bausteine bis zu Monomeren und Polymeren. Die Methode betrachtet die Flüsse aus einer Plattform-Fluss- und Kohlenstoffbilanz-Perspektive. Sie stützt sich auf Stoffflussanalysen und Energiebilanzen und bezieht aktualisierte globale sowie EU-Datensätze ein. Insgesamt umfasst die Auswertung mehr als 40 chemische Wertschöpfungsketten, die nahezu den gesamten Markt abdecken.
Der Grund für die Neuentwicklung: Offizielle Daten wie PRODCOM sind zwar praktisch, reichen aber nicht aus, um den eingebetteten Kohlenstoff in Chemikalien und Kunststoffen genau zu berechnen. Außerdem ließen sich damit Doppelzählungen nicht vollständig ausschließen. Der Systemansatz schließt sie nun aus. Als Datengrundlage dienen Zahlen von CEFIC für die Petrochemie in der EU, der IEA für die weltweiten Werte sowie von nova-Institut und RCI für biobasierte Stoffe in der EU und weltweit. Auf globaler Ebene wurden die jüngsten Daten mit dem Bezugsjahr 2023 verwendet. Die Kohlenstoffflüsse im aktualisierten Carbon Flow Report weichen dadurch deutlich von jenen der ersten Ausgabe ab.
Der vollständige Bericht umfasst 80 Seiten mit mehr als 30 Grafiken und Tabellen. Er schlüsselt die Rohstoffe auf und behandelt wichtige chemische Bausteine und Zwischenprodukte sowie die Aufteilung nach Anwendungsbereichen. Methodik, Quellen, Daten und Literatur werden darin erläutert. Ausgewertet wurden wissenschaftliche Literatur, statistische Datenbanken und Branchendaten, die im Anhang aufgelistet sind, sowie umfangreiche Expertenkonsultationen. Dabei wendete das nova-Institut einen einheitlichen Stoffflussansatz an, um die Kohlenstoffvorräte und -flüsse umfassend zu erfassen. Die Grafiken sind im Präsentationsformat aufbereitet und lassen sich für jedes Publikum verwenden. Da sich Datenlage, Politik und Märkte rasch verändern, ist der Bericht als laufend aktualisiertes Dokument angelegt. Die neue Methodik erleichtert diese Aktualisierungen. Der Bericht steht kostenlos auf der Website der RCI zur Verfügung.
Fossile Rohstoffe decken weltweit 86 Prozent des Bedarfs
Fossile Quellen lieferten 2023 den Großteil der 660 Millionen Tonnen Kohlenstoff, die der Chemiesektor weltweit für Rohstoffe und chemische Derivate benötigte. Auf Erdöl entfielen 61 Prozent, auf Erdgas 21 Prozent und auf Kohle 4 Prozent. Biomasse steuerte 10 Prozent bei, Recycling 4 Prozent, CO₂-basierter Kohlenstoff war vernachlässigbar. 78 Prozent des Bedarfs gingen auf Polymere zurück. Werden alle kohlenstoffbasierten Materialien einbezogen, also auch die Schwerölfraktion, Holzbau, Zellstoff und Papier, Baumwolle und andere biobasierte Fasern, steigt der Bedarf auf 1.400 Millionen Tonnen Kohlenstoff pro Jahr. Davon decken Biomasse und recycelte Biomasse bereits 640 Millionen Tonnen oder 46 Prozent.
In der ersten Ausgabe lag der weltweite Bedarf für 2020 bei 550 Millionen Tonnen. Das durchschnittliche jährliche Wachstum von 2 bis 3 Prozent zwischen 2020 und 2023 allein hätte zu rund 600 Millionen Tonnen geführt. Der übrige Anstieg ergibt sich aus der verbesserten Methodik, die Kohlenstoff-Rohstoffe streng erfasst, und aus neuen Datenbanken, die die globalen Wertschöpfungsketten für fossile, biobasierte und recycelte Rohstoffe umfassender abbilden. Zusätzlich schlüsselt die Aktualisierung den Biomasseeinsatz der Chemieindustrie für 2023/24 auf. Weltweit wurden 118 Millionen Tonnen Trockenbiomasse mit einem Kohlenstoffgehalt von 64 Millionen Tonnen eingesetzt, in der europäischen chemischen Industrie 13 Millionen Tonnen mit 7 Millionen Tonnen Kohlenstoff. Diese Aufschlüsselung ist als eigener Bericht mit 33 Seiten kostenlos erhältlich.
Für 2050 enthält der Carbon Flow Report ein exploratives Szenario für eine weltweit klimaneutrale chemische Industrie. Es beruht auf plausiblen Annahmen und ist bewusst keine Prognose. Ob es eintritt, hängt vor allem von den politischen Rahmenbedingungen und den entsprechenden Investitionen ab. Im Vergleich zum Netto-Null-Szenario aus dem Jahr 2023 rechnet die Aktualisierung mit einem geringeren jährlichen Wachstum von 2 statt 2,5 Prozent. Für 2050 sieht sie einen Recyclinganteil von 50 statt 55 Prozent und einen Biomasseanteil von 20 bis 30 statt 20 Prozent vor. Ausgangspunkt sind die neuen Mengen und Anteile des Jahres 2023.
EU-27 mit geringerem Bedarf und höherem Recyclinganteil
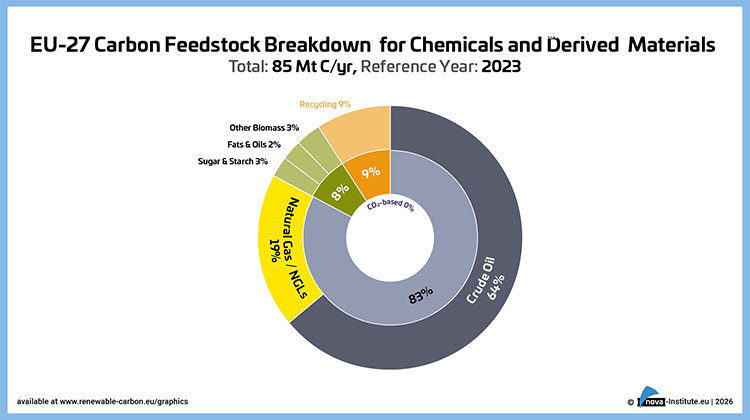
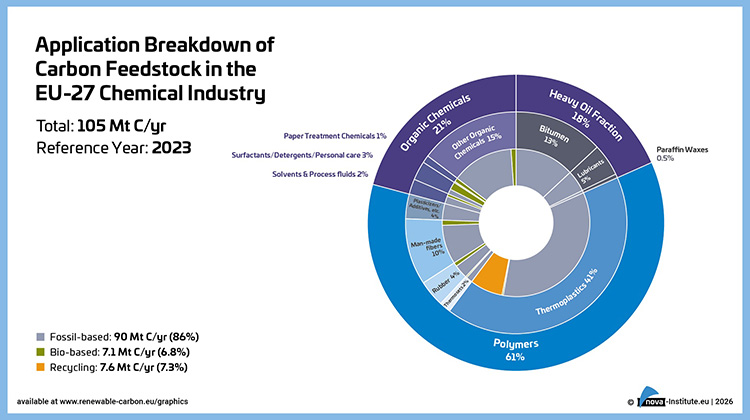
Die EU-27 benötigte 2023 im Sektor Chemie und chemische Derivate 85 Millionen Tonnen Kohlenstoff-Rohstoffe, das sind 13 Prozent des weltweiten Bedarfs. Davon entfielen 76 Prozent auf Polymere und 24 Prozent auf organische Chemikalien. Die erste Ausgabe hatte für 2020 noch 110 Millionen Tonnen Kohlenstoff ausgewiesen. Für den Unterschied gibt es zwei Gründe. Die chemische Produktion in Europa ging zwischen 2020 und 2023 um etwa 10 bis 15 Prozent zurück. Außerdem vermeidet die neue Methodik Doppelzählungen fossiler Brennstoffe, für die der auf PRODCOM gestützte Ansatz der ersten Ausgabe anfällig war. Als Grundlage diente nun die petrochemische Datenbank des CEFIC.
Beim Rohstoffmix weicht die EU-27 vom globalen Durchschnitt ab. Der biobasierte Anteil liegt mit 8 Prozent darunter, der Recyclinganteil mit 9 Prozent deutlich darüber. Hauptursache für die höheren Anteile an erneuerbarem Kohlenstoff ist das geringere Volumen fossiler Rohstoffe für die Chemieproduktion in Europa. Dadurch steigen die Anteile biobasierter und recycelter Rohstoffe automatisch. Das Recyclingvolumen wuchs von 2020 bis 2023 um 14 Prozent, ging 2023 gegenüber 2022 jedoch um 6 Prozent zurück, was die Krise der europäischen Recyclingbranche verdeutlicht. Für realistische Zielvorgaben zum Anteil an erneuerbarem Kohlenstoff ist die im Carbon Flow Report neu berechnete Ausgangsbasis unerlässlich.
